Q1法律案の日付と税率
いつから・何%・いつまで?
法律案では、2027年4月1日から2年間、食料品が1%になります。
法律案は2026年10月9日に閣議決定され、同じ日に国会へ提出されました。引下げは2029年3月31日までで、その翌日から食料品は8%に戻ります。
決まるまでの段階を見る税・財政 / 消費税減税(食料品1%)
税率・期間・対象品目を一次資料で確かめてから、SNSで意見が割れている点を論点ごとに読みます。
国会で審議中法律案は国会で審議中です。2026年10月13日の時点で、まだ成立していません。
Q1法律案の日付と税率
法律案では、2027年4月1日から2年間、食料品が1%になります。
法律案は2026年10月9日に閣議決定され、同じ日に国会へ提出されました。引下げは2029年3月31日までで、その翌日から食料品は8%に戻ります。
決まるまでの段階を見るQ2政府の説明と、0%案との違い
食料品の税率を1%に下げ、1%分の範囲で所得に応じた給付を組み合わせる仕組みです。
政府はこの組み合わせを「実質ゼロ化」と説明しています。給付は2027年度に先に始め、2029年度から「給付付き税額控除」として本格的に導入する方針を示しています。食料品の税率を0%にする案は、野党が示した別の案です。
給付をめぐる意見の件数を見るQ3対象品目
対象は、今8%の飲食料品です。外食と酒は10%のまま変わりません。
持ち帰りは今と同じく引下げの対象です。新聞の定期購読は今8%ですが、法律案の対象に入っていないので8%のままです。引下げの間、税率は10%・8%・1%の3段階になります。
買い方ごとの税込額を比べる買い方を選ぶと、税抜1,000円の買い物の税込額が切り替わります。
税抜1,000円の場合
差額−70円
スーパーで買う食品など、今8%の飲食料品が1%の対象です。
| 買い方 | 今 | 法律案の税率 | 税込額 |
|---|---|---|---|
| スーパーの食品 | 8% | 1% | 1,080円 → 1,010円 |
| 持ち帰り | 8% | 1% | 1,080円 → 1,010円 |
| 店内での飲食 | 10% | 10% | 1,100円 → 1,100円 |
| お酒 | 10% | 10% | 1,100円 → 1,100円 |
1%は、国税0.78%と地方消費税0.22%を合わせた税率です。
税率だけを当てはめた計算で、店頭の値段を約束するものではありません。
国会で法律が成立すれば、2027年4月1日から2年間だけ食料品の税率が下がります。
税率1%・2年間などの中身を政府が決めた
第222回国会。衆議院が受理した衆議院の審議経過
成立の日はまだ決まっていない
この日より前に結んだ定期購入などの一部は、4月以降も8%
施行日。飲食料品が8%から1%に
翌日から飲食料品は8%に戻る
制度の確認日 2026年10月13日(一次資料を開き直した日)。段階は2026年10月11日時点のものです。
5,370件
SNSに公開された投稿を分類して数えた件数で、世論調査の賛否とは別に読む数字です。
集計の元はYahooリアルタイム検索の公開投稿6,101件(2026年7月28日〜10月10日)。そのうち意見を含むと判定した数です。
「公約と政治不信」「財源と社会保障」「その他」は、投稿を理由ごとに読み分けた結果をまだ公開していません。
集計の更新は2026年10月11日。次の更新予定は10月20日です。
論点ごとに読む
論点名を押すと、ページの位置はそのままで、この下の欄だけが入れ替わる仕組みです。
消費税減税は何を対象に、どう実現すべきか(消費税減税)
Yahoo!リアルタイム検索で集めた公開投稿のサンプルです。社会全体の世論調査ではありません。
収集期間 2026-07-28〜2026-10-10/収集6101件・意見5370件(この図の母数)/更新 2026-10-11
AI分類。代表投稿は編集部が選定
山を押すと、その論点の図解と、賛成・反対それぞれの投稿が読めます
山を押すと、その論点へ移ります(面積=強く語られた投稿の数)
マス目100個が、いま見ている立場の全部です。 色つきのマスの数が、そのまま割合(%)になります。
件数
このページは、お使いの環境で図を描けなかったため、同じ内容を一覧で表示しています。円をえらぶと、その論点の内訳へ移動します。円の色はいちばん多い立場です。
選んだ論点分類名「公約と政治不信」
消費税の税率が下がった例は、これまでの資料に見当たりません。この論点には、減税をめぐる政党や政治家の約束と、その守られ方を問う投稿が集まりました。
減税を求める立場から、約束を守らない議員は次の選挙で落とすべきだと訴える投稿や、減税を遅らせているとして財務省や報道を責める投稿が目立ちます。一方で、減税を人気取りとみて、財源や円安を心配する投稿もあります。
1,802件SNSの意見5,370件のうち33.6%。論点の中で、いちばん多い件数です。
SNSで集めた投稿の中での内訳です。世論調査の結果ではありません。
理由別の読み分けは、この論点ではまだ終わっていません。掲載しているのは件数と立場の割合、投稿の例までです。
食料品の減税への立場
1,802件の投稿が、減税に対してどの立場から書かれているかの内訳です。
立場の判定は投稿全体の論調によるもので、論点の分類とは別に行っています。「条件付き賛成・政府案に不満」は、減税に賛成しつつ政府案の1%・2年間・食料品だけという形に不満を示す投稿です。中立・情報には、賛否を示さずに制度の説明や報道を伝えた投稿が入ります。
回ごとの動き推移のグラフへ ↓
7/28 44.1% → 10/11 31.5%
「その他」を除いた意見のうち、この論点が占める割合を収集の回ごとに並べた線で、数字は最初の回と最新の回です。集まった投稿の顔ぶれの変化で、社会全体の意見の動きとは別物です。
| 収集 | 件数 | 意見全体に占める割合 |
|---|---|---|
| 2026年7月28日から10月10日まで(累計) | 1,802件 | 33.6%(5,370件中) |
表は最新の累計で、回ごとの動きはページの推移のグラフにあります。
もとの投稿を読む
選んだのは立場が異なる2件で、要約は編集部が書いています。この2件から、立場ごとの多さは読み取れません。
選挙の後で「時間がかかる」と言われても
選挙の前に減税を掲げていたのに、終わってからレジの改修に時間がかかると言われれば戸惑うのは自然だとし、暮らす人には今日の買い物の負担が切実だと書いた投稿です。
立場:条件付き賛成・政府案に不満
慎重派でも、公約の扱いは気になる
中小企業の資金繰りが心配で、無理をしてまで減税するのには慎重だとしつつ、今になって無理だという議員が選挙でどんな約束をしていたかは気になると書いた投稿です。
立場:減税反対・慎重
元のX投稿を最大2件表示します。
物差しには、内閣官房・財務省の法律案の資料と、国税庁・財務省の制度の説明、国会の答弁を使いました。対象はSNSで何度も見かける言い分で、1件ごとの投稿の正誤を判定したものではありません。減税に賛成か反対かの答えも出していません。
SNSの意見を、資料と照らす
主張の照合照合日 2026年10月11日
税率が下がった例は資料に見当たらない。ただし年数の言い方は投稿ごとに割れていて、平成元年4月からだと37年になる。「30年」「40年」はどちらも実際の期間とずれる。
この主張に当たる投稿 20件
政府の方針(法律案)で確かめる
制度の確認
国会の審議状況確認日 2026年10月13日
2026年10月13日の時点では成立していません。法律案は2026年10月9日に閣議決定されて国会に提出され、衆議院の審議経過では「衆議院で審議中」でした。付託された委員会や採決の欄は空のままです。
選んだ論点分類名「減税の対象範囲」
法律案が1%に下げるのは、今8%の飲食料品だけです。この論点には、下げる範囲を全品目に広げるべきか、食料品から始めてよいかをめぐる投稿が集まりました。
最も多いのは、食料品だけでは足りないとして、一律の減税や消費税の廃止を求める声です。2年で戻ることやゼロでなく1%を残したことへの不満、税率が3つに増えることへの指摘が続きます。食料品から始めることを支持する声もあり、立場は減税推進と条件付き賛成でほとんどを占めています。
1,228件SNSの意見5,370件のうち22.9%。論点の中で2番目に多い件数です。
SNSで集めた投稿の中での内訳です。世論調査の結果ではありません。
投稿が挙げている理由
1,228件の本文を編集部が読み直し、書かれている理由ごとに区分しました。理由を複数書いた投稿は、主な1つに数えています。割合はすべて1,228件を分母にした値です。理由ごとに添えた減税への立場も、同じ投稿の判定を集めたものです。
読み直した結果、どの区分にも当てはまらなかった13件(この論点の話題に触れているだけの投稿など)は、一覧に入れていません。
選んだ理由619件・50.4%
どんな声か食料品だけの引下げでは足りないとして、全品目を一律に5%や8%へ下げる案や、消費税そのものの廃止を求める声です。生活に要るのは食料品だけではない、税率が1つにそろえばインボイスや区分経理が要らなくなる、という理由がよく挙がります。
立場の内訳:減税推進374・条件付き賛成・政府案に不満233・減税反対・慎重8・中立・情報4
この論点の別の理由時限・1%残しに不満・恒久化を求める →
選んだ理由171件・13.9%
どんな声か2年で元に戻ることや、ゼロではなく1%を残したことに不満を示し、引下げを恒久にするよう求める声です。2年後に8%へ戻れば実質の増税になる、という見方が目立ちます。まず2年やってみて、そのあと延ばせばよいという投稿も入っています。
立場の内訳:減税推進59・条件付き賛成・政府案に不満97・減税反対・慎重10・中立・情報5
この論点の別の理由食料品減税を支持(前例作り・まず実現を) →
選んだ理由129件・10.5%
どんな声か食料品から始めることを支持する声です。所得の低い人ほど食費の割合が高いので食料品の引下げが効く、まず実績を作れば次の減税につながる、という理由が挙がります。食料品の税率を低くしている外国と比べる投稿もあります。
立場の内訳:減税推進99・条件付き賛成・政府案に不満28・減税反対・慎重2・中立・情報0
この論点の別の理由インボイス・複数税率・システム面の問題 →
選んだ理由88件・7.2%
どんな声か10%・8%・1%と税率が3つになることや、インボイス制度への不満から、範囲の決め方を問う声です。新聞が8%のまま残る点や、農家の扱いとの不公平を挙げる投稿もあります。
立場の内訳:減税推進44・条件付き賛成・政府案に不満30・減税反対・慎重9・中立・情報5
この論点の別の理由単純な減税支持(具体的な範囲言及なし) →
選んだ理由78件・6.4%
どんな声かどの品目を下げるかには触れず、消費税を下げること自体に賛成し、実現を期待する声です。短い賛同や応援の投稿が多くを占めます。
立場の内訳:減税推進65・条件付き賛成・政府案に不満6・減税反対・慎重4・中立・情報3
この論点の別の理由飲食店・農家・産業への配慮を求める →
選んだ理由66件・5.4%
どんな声か食料品だけを下げると、10%のままの外食が割高に見えて客が離れると心配する声です。仕入れにかかった税の差し引きが減り、飲食店や農家の負担が増えるという指摘もあります。そのため一律の減税を求める投稿が多く、地方選挙の候補者の主張を紹介する投稿も含まれます。
立場の内訳:減税推進18・条件付き賛成・政府案に不満41・減税反対・慎重5・中立・情報2
この論点の別の理由財源・社会保障削減への懸念・財政面 →
選んだ理由64件・5.2%
どんな声か範囲を広げたときや減税を終えた後の財源、社会保障への影響を問う声です。段階的に下げる案や、財源を示してから進めるよう求める投稿があり、減税そのものに慎重な投稿も入っています。
立場の内訳:減税推進19・条件付き賛成・政府案に不満19・減税反対・慎重25・中立・情報1
この論点の別の理由一律減税または廃止を主張(食料品だけでは不十分) →
食料品の減税への立場
1,228件の投稿が、減税に対してどの立場から書かれているかの内訳です。
立場の判定は投稿全体の論調によるもので、論点の分類とは別に行っています。「条件付き賛成・政府案に不満」は、減税に賛成しつつ政府案の1%・2年間・食料品だけという形に不満を示す投稿です。中立・情報には、賛否を示さずに制度の説明や報道を伝えた投稿が入ります。
回ごとの動き推移のグラフへ ↓
7/28 15.8% → 10/11 16.0%
「その他」を除いた意見のうち、この論点が占める割合を収集の回ごとに並べた線で、数字は最初の回と最新の回です。集まった投稿の顔ぶれの変化で、社会全体の意見の動きとは別物です。
| 収集 | 件数 | 意見全体に占める割合 |
|---|---|---|
| 2026年7月28日から10月10日まで(累計) | 1,228件 | 22.9%(5,370件中) |
表は最新の累計で、回ごとの動きはページの推移のグラフにあります。
もとの投稿を読む
選んだのは立場が異なる2件で、要約は編集部が書いています。この2件から、立場ごとの多さは読み取れません。
そろえればインボイスもやめられる
生活に欠かせないものは食料品だけではないとして、一律の減税を求めた投稿です。複数の税率を理由に始まったインボイス制度も、税率を1つにそろえればやめられると書いています。
理由の区分:一律減税または廃止を主張(食料品だけでは不十分)/立場:条件付き賛成・政府案に不満
同じ財源なら食料品から
食料品だけの引下げと、全品目を8%や5%にする案、消費税の廃止を並べて比べた投稿です。所得の低い人ほど食費の割合が高く、同じくらいの財源なら食料品を下げる方が物価高の支えになると書いています。
理由の区分:食料品減税を支持(前例作り・まず実現を)/立場:減税推進
元のX投稿を最大2件表示します。
物差しには、内閣官房・財務省の法律案の資料と、国税庁・財務省の制度の説明、国会の答弁を使いました。対象はSNSで何度も見かける言い分で、1件ごとの投稿の正誤を判定したものではありません。減税に賛成か反対かの答えも出していません。
SNSの意見を、資料と照らす
主張の照合照合日 2026年10月11日
戻る先は10%ではなく8%。1%との差は7ポイントで、投稿が前提にしている9ポイントではない。
この主張に当たる投稿 3件
政府の方針(法律案)で確かめる
制度の確認
法律案の要綱確認日 2026年10月12日
なりません。法律案が1%に下げるのは、今8%の軽減税率が当たっている飲食料品だけです。外食とお酒は10%、新聞の定期購読は8%のままです。要綱と法律案の本文に「新聞」の語は出てきません。
法律案の検討規定確認日 2026年10月12日
ありません。法律案の検討規定(第36条)は9本あり、どれも支援金や社会保障、所得税の見直しについての決まりです。施行から5年をめどに法律全体を見直す規定はありますが、引下げの対象を広げると書いた条文はありません。
選んだ論点分類名「減税の効果」
法律案は、食料品の税率を下げる理由を「現下の物価の上昇」と書いています。この論点には、引下げで暮らしが楽になるかどうかをめぐる投稿が集まりました。
最も多いのは、値上げが続けば減税分は消える、店が値段を据え置けば消費者に届かない、と効果を疑う声です。逆に、税率が下がった分は家計に届く、食費の割合が高い人ほど助かるという声も多くあります。立場は減税反対・慎重が半数を超え、ほかの論点と向きが入れ替わります。
946件SNSの意見5,370件のうち17.6%。論点の中で3番目に多い件数です。
SNSで集めた投稿の中での内訳です。世論調査の結果ではありません。
投稿が挙げている理由
946件の本文を編集部が読み直し、書かれている理由ごとに区分しました。理由を複数書いた投稿は、主な1つに数えています。割合はすべて946件を分母にした値です。理由ごとに添えた減税への立場も、同じ投稿の判定を集めたものです。
読み直した結果、どの区分にも当てはまらなかった7件(この論点の話題に触れているだけの投稿など)は、一覧に入れていません。
選んだ理由408件・43.1%
どんな声か値上げが続けば減税分は打ち消される、店が値段を据え置けば消費者には届かない、と効果を疑う声です。2年後に8%へ戻るときの反動や、円安・金利上昇を招く心配を挙げる投稿もあります。
立場の内訳:減税推進6・条件付き賛成・政府案に不満21・減税反対・慎重380・中立・情報1
この論点の別の理由効果あり・生活支援につながる →
選んだ理由200件・21.1%
どんな声か税率が下がった分は、値上がりを抑える形で家計に届くという声です。食費の割合が高い人や年金で暮らす人ほど助かる、期限があるから今のうちに買う人が増える、という理由が挙がります。外国の減税で値段に反映された例を挙げる投稿もあります。
立場の内訳:減税推進193・条件付き賛成・政府案に不満5・減税反対・慎重0・中立・情報2
この論点の別の理由限定的・他政策や広範囲減税が有効 →
選んだ理由180件・19.0%
どんな声か効果はあっても小さいとして、円安への対応や物価そのものを下げる政策、全品目の減税の方が効くという声です。家賃など食料品以外の負担は残る、という指摘も含まれます。
立場の内訳:減税推進36・条件付き賛成・政府案に不満62・減税反対・慎重79・中立・情報3
この論点の別の理由財源・制度の懸念が先立つ →
選んだ理由80件・8.5%
どんな声か効果より先に、財源の手当てや制度の穴を心配する声です。赤字国債で賄えば円安が進んで減税分が相殺される、所得の高い人ほど得をする、といった理由が挙がります。
立場の内訳:減税推進3・条件付き賛成・政府案に不満11・減税反対・慎重66・中立・情報0
この論点の別の理由中立・論点整理や情報提供 →
選んだ理由71件・7.5%
どんな声か賛否を決めずに効果と副作用を整理したり、専門家の見方や世論調査を紹介したりする投稿です。何をもって成功とするかの物差しが無い、という指摘もあります。
立場の内訳:減税推進12・条件付き賛成・政府案に不満4・減税反対・慎重20・中立・情報35
この論点の別の理由効果なし・逆効果や財源懸念 →
食料品の減税への立場
946件の投稿が、減税に対してどの立場から書かれているかの内訳です。
立場の判定は投稿全体の論調によるもので、論点の分類とは別に行っています。「条件付き賛成・政府案に不満」は、減税に賛成しつつ政府案の1%・2年間・食料品だけという形に不満を示す投稿です。中立・情報には、賛否を示さずに制度の説明や報道を伝えた投稿が入ります。
回ごとの動き推移のグラフへ ↓
7/28 18.8% → 10/11 12.1%
「その他」を除いた意見のうち、この論点が占める割合を収集の回ごとに並べた線で、数字は最初の回と最新の回です。集まった投稿の顔ぶれの変化で、社会全体の意見の動きとは別物です。
| 収集 | 件数 | 意見全体に占める割合 |
|---|---|---|
| 2026年7月28日から10月10日まで(累計) | 946件 | 17.6%(5,370件中) |
表は最新の累計で、回ごとの動きはページの推移のグラフにあります。
もとの投稿を読む
選んだのは立場が異なる2件で、要約は編集部が書いています。この2件から、立場ごとの多さは読み取れません。
店頭の値段は変わらないかもしれない
原材料費や人件費、物流費が上がるなか、値上げを我慢してきた事業者は多いとして、税率を下げても利益を守るために店頭の値段はそのままになりうると書いた投稿です。インボイス制度の廃止には賛成とも述べています。
理由の区分:効果なし・逆効果や財源懸念/立場:減税反対・慎重
食費3万円なら月1,900円ほど
食費を月3万円ほどに切り詰めている人なら、食料品が1%になると月に約1,900円得をすると計算し、物価高の対策には減税が効くと書いた投稿です。
理由の区分:効果あり・生活支援につながる/立場:減税推進
元のX投稿を最大2件表示します。
物差しには、内閣官房・財務省の法律案の資料と、国税庁・財務省の制度の説明、国会の答弁を使いました。対象はSNSで何度も見かける言い分で、1件ごとの投稿の正誤を判定したものではありません。減税に賛成か反対かの答えも出していません。
SNSの意見を、資料と照らす
立場が違っても重なる心配
分かれるところ税率が下がっても、それが店頭価格にそのまま反映されるかどうかで見方が分かれる。減税推進側は『市場競争が働けば価格を下げないと不利になる』『消費税増税のときは便乗値上げが実際に起きた実績がある』と、反映されると見る。一方、減税反対・慎重側は、反映されないと見る。『原材料費・人件費の上昇を企業努力で吸収してきた事業者は税率が下がっても店頭価格を据え置く可能性が高い』という。『価格を上げてでも採算を確保する店が出る』という声もある。同じ市場行動を根拠にしながら、正反対の予測に至っている。
比べた投稿は減税推進2件・減税反対・慎重2件。2026年9月19日時点の整理です。
政府の方針(法律案)で確かめる
制度の確認
法律案の要綱確認日 2026年10月12日
目的の規定(第1条)は、租税と社会保険料の負担を軽くするため、物価の上昇を踏まえて食料品の税率を臨時に2年間に限り下げる、としています。
法律案の検討規定確認日 2026年10月12日
引下げそのものの効果を確かめる規定は見当たりません。検討規定(第36条)の9本は支援金・社会保障・所得税についてのもので、施行から5年をめどに法律全体を見直す規定(第9項)があるだけです。
選んだ論点分類名「財源と社会保障」
法律案は、支援金のうち国が負担する費用を、特例公債(赤字国債)に頼らず歳出と歳入全般の見直しでまかなうと定めています。税収が減る分をどう埋めるかの金額は書かれていません。この論点には、減税の財源と社会保障への影響をめぐる投稿が集まりました。
減税すれば社会保障が削られる、財源の無い減税は後で別の増税になる、と心配する声が多く、立場は減税反対・慎重が最も多い論点です。一方で、税収の上振れや補助金の見直しで財源は作れるとして、財源論そのものに反論する声もあります。
692件SNSの意見5,370件のうち12.9%。論点の中で4番目に多い件数です。
SNSで集めた投稿の中での内訳です。世論調査の結果ではありません。
理由別の読み分けは、この論点ではまだ終わっていません。掲載しているのは件数と立場の割合、投稿の例までです。
食料品の減税への立場
692件の投稿が、減税に対してどの立場から書かれているかの内訳です。
立場の判定は投稿全体の論調によるもので、論点の分類とは別に行っています。「条件付き賛成・政府案に不満」は、減税に賛成しつつ政府案の1%・2年間・食料品だけという形に不満を示す投稿です。中立・情報には、賛否を示さずに制度の説明や報道を伝えた投稿が入ります。
回ごとの動き推移のグラフへ ↓
7/28 10.6% → 10/11 16.2%
「その他」を除いた意見のうち、この論点が占める割合を収集の回ごとに並べた線で、数字は最初の回と最新の回です。集まった投稿の顔ぶれの変化で、社会全体の意見の動きとは別物です。
| 収集 | 件数 | 意見全体に占める割合 |
|---|---|---|
| 2026年7月28日から10月10日まで(累計) | 692件 | 12.9%(5,370件中) |
表は最新の累計で、回ごとの動きはページの推移のグラフにあります。
もとの投稿を読む
選んだのは立場が異なる2件で、要約は編集部が書いています。この2件から、立場ごとの多さは読み取れません。
期間・規模・財源まで見る
食料品の減税は家計にはプラスでも、税収の不足を国債で補えば金利の上昇や円安につながりうるとして、期間・規模・財源まで見ないと影響は判断できないと書いた投稿です。
立場:減税反対・慎重
消費税の前から社会保障はあった
消費税が無かったころから社会保障はあったとして、減税すると社会保障に響くという議論そのものに疑問を示した投稿です。
立場:減税推進
元のX投稿を最大2件表示します。
物差しには、内閣官房・財務省の法律案の資料と、国税庁・財務省の制度の説明、国会の答弁を使いました。対象はSNSで何度も見かける言い分で、1件ごとの投稿の正誤を判定したものではありません。減税に賛成か反対かの答えも出していません。
SNSの意見を、資料と照らす
主張の照合照合日 2026年10月11日
国会で政府が示した額は約4.3兆円。5兆円はそれより約7千億円大きい。桁は合っているが、答弁の数字ではない。
この主張に当たる投稿 20件
主張の照合照合日 2026年10月11日
「全額を社会保障へ」は、法律と予算の建て付けとしては資料どおり。ただし4経費を消費税収でまかなえてはいない。逆に「一般会計に入るのだから社会保障には使われていない」という言い方も、条文と予算総則を見るかぎり成り立たない。どちらの言い分も、そのままでは資料と合わない。
この主張に当たる投稿 14件
主張の照合照合日 2026年10月11日
輸出免税で仕入れにかかった税額が控除しきれず還付が生じる仕組み自体は、国税庁が説明している。確かめられなかったのは金額のほう。7兆円は還付申告全体の額に近いが、輸出分と限った公表値ではなく、11.7兆円に至っては対応する公表値を見つけられなかった。投稿が誤りだと判定したのではなく、公表資料では確認できなかった、という結果である。
この主張に当たる投稿 20件
政府の方針(法律案)で確かめる
制度の確認
法律案の財源規定確認日 2026年10月13日
決めているのは、支援金のうち国が負担する費用の財源です。特例公債に頼らず、補助金や租税特別措置の見直しなどでまかない、恒久財源を確保することを旨とします(第39条)。引下げで減る税収をどう埋めるかの金額は、法律案の本文に書かれていません。
選んだ論点分類名「給付など他策との比較」
法律案は、食料品の引下げと、所得などの条件を満たす働く人に毎年1回配る「就業者負担軽減支援金」を組み合わせています。この論点には、減税と給付のどちらが家計に効くかをめぐる投稿が集まりました。
最も多いのは、所得に応じた給付の方が早く、困っている人に届くという声です。減税の方が分かりやすく効果も大きいという声、消費税より所得税や社会保険料を下げるべきだという声が続きます。減税を給付付き税額控除までのつなぎとして評価する声もあります。
438件SNSの意見5,370件のうち8.2%。論点の中で5番目に多い件数です。
SNSで集めた投稿の中での内訳です。世論調査の結果ではありません。
投稿が挙げている理由
438件の本文を編集部が読み直し、書かれている理由ごとに区分しました。理由を複数書いた投稿は、主な1つに数えています。割合はすべて438件を分母にした値です。理由ごとに添えた減税への立場も、同じ投稿の判定を集めたものです。
読み直した結果、どの区分にも当てはまらなかった15件(この論点の話題に触れているだけの投稿など)は、一覧に入れていません。
選んだ理由127件・29.0%
どんな声か所得に応じた給付や現金の給付の方が、早く、困っている人に届くという声です。減税は値上げで消える、所得の高い人ほど得をする、という理由が挙がります。食費から計算して、減税で浮く額より給付の方が多いと示す投稿もあります。
立場の内訳:減税推進2・条件付き賛成・政府案に不満17・減税反対・慎重108・中立・情報0
この論点の別の理由減税の方がシンプルで経済効果が高い →
選んだ理由75件・17.1%
どんな声か減税の方が仕組みが単純で、消費を後押しする効果も大きいという声です。給付には手間と費用がかかる、所得で線を引けば対象外の人から不満が出る、という理由が挙がります。
立場の内訳:減税推進73・条件付き賛成・政府案に不満0・減税反対・慎重1・中立・情報1
この論点の別の理由減税反対・他の優先課題(財源・インフラ・社保など) →
選んだ理由69件・15.8%
どんな声か消費税を下げるより、所得税や社会保険料を下げる方が働く世代の負担が軽くなる、という声です。消費税は広く集める税として残すべきだという意見や、災害の支援など別の使い道を先にすべきだという意見も入ります。
立場の内訳:減税推進2・条件付き賛成・政府案に不満12・減税反対・慎重54・中立・情報1
この論点の別の理由政府案に不満・恒久や一律の減税を求める →
選んだ理由62件・14.2%
どんな声か減税と給付の比べ方より、政府案そのものに不満を示す声です。1%・食料品だけ・2年間では足りないとして、恒久の減税や一律の減税を求めます。給付付き税額控除は手続きが複雑で中抜きが起きるのでは、と疑う投稿もあります。
立場の内訳:減税推進5・条件付き賛成・政府案に不満53・減税反対・慎重3・中立・情報1
この論点の別の理由給付付き税額控除までのつなぎとして評価 →
選んだ理由54件・12.3%
どんな声か食料品の引下げを、2029年度の給付付き税額控除までのつなぎとして評価する声です。2年後に8%へ戻るのは増税ではなく元の税率に戻るだけで、その後は給付で手取りが増える、という説明が目立ちます。
立場の内訳:減税推進25・条件付き賛成・政府案に不満12・減税反対・慎重10・中立・情報7
この論点の別の理由中立・制度設計や比較分析の情報提供 →
選んだ理由36件・8.2%
どんな声か賛否を決めずに、所得税の減税やクーポン、補助金などと費用や効果を比べたり、制度の仕組みを説明したりする投稿です。
立場の内訳:減税推進3・条件付き賛成・政府案に不満8・減税反対・慎重5・中立・情報20
この論点の別の理由給付・所得連動給付の方が即効性・効果がある →
食料品の減税への立場
438件の投稿が、減税に対してどの立場から書かれているかの内訳です。
立場の判定は投稿全体の論調によるもので、論点の分類とは別に行っています。「条件付き賛成・政府案に不満」は、減税に賛成しつつ政府案の1%・2年間・食料品だけという形に不満を示す投稿です。中立・情報には、賛否を示さずに制度の説明や報道を伝えた投稿が入ります。
回ごとの動き推移のグラフへ ↓
7/28 7.6% → 10/11 20.1%
「その他」を除いた意見のうち、この論点が占める割合を収集の回ごとに並べた線で、数字は最初の回と最新の回です。集まった投稿の顔ぶれの変化で、社会全体の意見の動きとは別物です。
| 収集 | 件数 | 意見全体に占める割合 |
|---|---|---|
| 2026年7月28日から10月10日まで(累計) | 438件 | 8.2%(5,370件中) |
表は最新の累計で、回ごとの動きはページの推移のグラフにあります。
もとの投稿を読む
選んだのは立場が異なる2件で、要約は編集部が書いています。この2件から、立場ごとの多さは読み取れません。
2年で5万円なら、6万円配る方がよい
食費を月3万円とすると、8%と1%の税の差は年に2万5千円ほどで、2年で約5万円になると計算し、それなら1人6万円を一律に配る方がよいと書いた投稿です。
理由の区分:給付・所得連動給付の方が即効性・効果がある/立場:減税反対・慎重
子どもの多い家ほど助かる
食べ盛りの子どもが多い世帯ほど減税の恩恵が大きく、給付よりずっとよい現役世代向けの政策だと書いた投稿です。消費を後押しする効果にも期待しています。
理由の区分:減税の方がシンプルで経済効果が高い/立場:減税推進
元のX投稿を最大2件表示します。
物差しには、内閣官房・財務省の法律案の資料と、国税庁・財務省の制度の説明、国会の答弁を使いました。対象はSNSで何度も見かける言い分で、1件ごとの投稿の正誤を判定したものではありません。減税に賛成か反対かの答えも出していません。
政府の方針(法律案)で確かめる
政府の資料にあって、SNSの意見にほぼ出てこない決まり
「給付がある」というだけでなく、支援金を受け取るには次の4条件を全て満たす必要がある。①勤労所得が所得下限額を超える。②前年の合計所得金額が、扶養児童の有無・数に応じた上限額以下。③純負担率(租税・社会保険料の合計から現金給付を控除した額の、収入に対する割合)が基準を超える。④配偶者がいる場合は、その所得が上限額以下。特に③の基準は、単純な年収だけでは自分が対象になるか判断できない設計になっている。
5,370件の意見を調べ、この決まりに触れたものは0件でした。調べたのは2026年10月11日です。
「就業者負担軽減支援金」「純負担率」「年収の壁」「就業促進特例」の語で一致した投稿は4件あった。4件の中身は、別の政策である一般的な年収の壁引上げ議論・内閣の実績を並べた投稿・円安要因を巡る財政論争・財源に関するFP解説記事の紹介だった。支援金の対象となる4条件そのものへの具体的な言及は0件。追加収集分(2026-09-24)でも新規2件がヒットした。支援金制度の複雑さへの感想と、別政策『年収の壁』を巡る論争で、対象となる4条件そのものへの具体的な言及は引き続き0件。追加収集分(2026-10-03)の新規1件は、食料品減税と一般的な年収の壁引上げを求める投稿であり、支援金の4条件への言及ではない。
制度の確認
法律案の概要確認日 2026年10月12日
4つの要件をすべて満たす人です。1つ目は勤労所得が政令で定める額を超えること、2つ目は合計所得金額が定める額以下であることです。3つ目は、税と社会保険料の負担から公的年金などを引いた額が定める額を超えること。4つ目は配偶者の所得が定める額以下であることで、2027・28年度の支給には問われません。支給は毎年1回で、金額は政令で決めます。
法律案の検討規定確認日 2026年10月12日
決まっていません。法律案が定めるのは支援金で、税額控除と給付を組み合わせる仕組みの導入は、検討規定(第36条第2項)で引き続き検討するとされています。
選んだ論点分類名「事業者の実務負担」
法律案は、引下げにあわせて簡易課税や総額表示など、事業者向けの特例を5つ定めています。この論点には、レジの改修や経理、インボイスなど店や会社の手間をめぐる投稿が集まりました。
最も多いのは、レジの改修に時間がかかるという説明を疑い、減税を遅らせる言い訳だとみる声です。食料品だけを下げると仕入れにかかった税の差し引きが減り、農家や飲食店の負担が増えるという声や、改修の手間と費用を心配する声が続きます。
177件SNSの意見5,370件のうち3.3%。論点の中で6番目に多い件数です。
SNSで集めた投稿の中での内訳です。世論調査の結果ではありません。
投稿が挙げている理由
177件の本文を編集部が読み直し、書かれている理由ごとに区分しました。理由を複数書いた投稿は、主な1つに数えています。割合はすべて177件を分母にした値です。理由ごとに添えた減税への立場も、同じ投稿の判定を集めたものです。
読み直した結果、どの区分にも当てはまらなかった1件(この論点の話題に触れているだけの投稿など)は、一覧に入れていません。
選んだ理由47件・26.6%
どんな声かレジの改修に1年かかるという説明を疑い、減税を遅らせるための言い訳だとみる声です。増税のときは改修が問題にならなかった、店のレジは設定を変えるだけで済む、と経験や例を挙げる投稿が目立ちます。
立場の内訳:減税推進40・条件付き賛成・政府案に不満4・減税反対・慎重3・中立・情報0
この論点の別の理由食料品だけの減税で事業者の負担が増える →
選んだ理由33件・18.6%
どんな声か食料品だけを下げると、仕入れにかかった税の差し引きが減って取引先から値下げを求められる、免税の農家や小さな店の負担が増える、と心配する声です。インボイス制度が始まったときと同じことが起きる、という見方もあります。
立場の内訳:減税推進2・条件付き賛成・政府案に不満7・減税反対・慎重24・中立・情報0
この論点の別の理由レジ改修など現場の負担が大きい →
選んだ理由32件・18.1%
どんな声かレジだけでなく、仕入れや在庫、帳簿まで直す手間と費用が大きいという声です。地方や個人の店には重く、2年後に戻すときにまた改修が要る点も挙がります。改修への補助金の額や使い道を疑う投稿も含まれます。
立場の内訳:減税推進0・条件付き賛成・政府案に不満2・減税反対・慎重29・中立・情報1
この論点の別の理由インボイス・免税事業者の制度への批判 →
選んだ理由26件・14.7%
どんな声か今回の引下げより、インボイス制度や免税事業者の仕組みそのものに問題があるとして、制度の廃止や見直しを求める声です。
立場の内訳:減税推進9・条件付き賛成・政府案に不満4・減税反対・慎重12・中立・情報1
この論点の別の理由中立・素朴な疑問や事実確認 →
選んだ理由18件・10.2%
どんな声か賛否を決めずに疑問を出したり、仕組みを整理したりする投稿です。なぜ0%ではなく1%なのか、改修の工期は本当か、といった問いが並びます。
立場の内訳:減税推進0・条件付き賛成・政府案に不満1・減税反対・慎重3・中立・情報14
この論点の別の理由減税には賛成だが政府案の手法に不満 →
選んだ理由14件・7.9%
どんな声か減税には賛成しつつ、2年間だけのために改修の補助金を出すのは割に合わない、食料品だけでは仕組みが複雑になる、と政府案の形に不満を示す声です。
立場の内訳:減税推進0・条件付き賛成・政府案に不満9・減税反対・慎重5・中立・情報0
この論点の別の理由一律減税・恒久減税・消費税廃止を主張 →
選んだ理由6件・3.4%
どんな声か店の手間を減らすには、食料品だけでなく一律の減税や恒久の減税、消費税の廃止の方がよいという声です。
立場の内訳:減税推進5・条件付き賛成・政府案に不満1・減税反対・慎重0・中立・情報0
この論点の別の理由レジ改修はすぐできる、言い訳だという反論 →
食料品の減税への立場
177件の投稿が、減税に対してどの立場から書かれているかの内訳です。
立場の判定は投稿全体の論調によるもので、論点の分類とは別に行っています。「条件付き賛成・政府案に不満」は、減税に賛成しつつ政府案の1%・2年間・食料品だけという形に不満を示す投稿です。中立・情報には、賛否を示さずに制度の説明や報道を伝えた投稿が入ります。
回ごとの動き推移のグラフへ ↓
7/28 3.1% → 10/11 4.1%
「その他」を除いた意見のうち、この論点が占める割合を収集の回ごとに並べた線で、数字は最初の回と最新の回です。集まった投稿の顔ぶれの変化で、社会全体の意見の動きとは別物です。
| 収集 | 件数 | 意見全体に占める割合 |
|---|---|---|
| 2026年7月28日から10月10日まで(累計) | 177件 | 3.3%(5,370件中) |
表は最新の累計で、回ごとの動きはページの推移のグラフにあります。
もとの投稿を読む
選んだのは立場が異なる2件で、要約は編集部が書いています。この2件から、立場ごとの多さは読み取れません。
特売の値段は毎日変えているのに
店は特売などで毎日のように値段を変えているのに、税率を変えるだけでなぜ大変なのか、設定の変更で済むのではないかと疑問を示した投稿です。
理由の区分:レジ改修はすぐできる、言い訳だという反論/立場:減税推進
レジの税率だけでは済まない
レジの税率を変えるだけでは済まないとして、受発注・在庫・会計・インボイスなどの改修と検証も要るという調査の数字を挙げた投稿です。
理由の区分:レジ改修など現場の負担が大きい/立場:減税反対・慎重
元のX投稿を最大2件表示します。
物差しには、内閣官房・財務省の法律案の資料と、国税庁・財務省の制度の説明、国会の答弁を使いました。対象はSNSで何度も見かける言い分で、1件ごとの投稿の正誤を判定したものではありません。減税に賛成か反対かの答えも出していません。
SNSの意見を、資料と照らす
主張の照合照合日 2026年10月11日
理由の説明は会見の発言と重なる。ただし投稿によく出てくる「改修に1年かかる」という年数までは、この会見録からは確認できなかった。
この主張に当たる投稿 14件
立場が違っても重なる心配
分かれるところ同じ『レジ改修は実際に負担になる』という認識から、結論が分かれる。減税推進側は『だから公費で補助すればよい、それを理由に減税自体を止める必要はない』と結論づける。減税反対・慎重側は『地方や個人商店には費用・時間の負担が重く、しかも期限付きなら2年後にまた改修が必要になる』と見る。そのため、負担の大きさそのものを減税に慎重になる理由にしている。負担を補助で解消すべき論点と見るか、減税の是非を左右する論点と見るかで分かれる。
比べた投稿は減税推進2件・減税反対・慎重2件。2026年9月19日時点の整理です。
政府の方針(法律案)で確かめる
旬の食材の頒布会など、2027年1月1日より前に契約して代金を払い済みの定期便・予約販売は、4月1日から新税率1%が始まっても旧税率8%のまま申告納税される。同じ商品でも、契約・支払いの時期によって適用される税率が変わる。
5,370件の意見を調べ、この決まりに触れたものは0件でした。調べたのは2026年10月11日です。
「予約販売」「頒布会」「経過措置」「前払い」「先払い」「定期購読」「定期便」の語で一致した投稿は3件あった。いずれもインボイス制度側の別の経過措置(非インボイス事業者との取引処理や2割特例)か、食品と新聞の最終的な税率差(1%と8%)への言及だった。契約・支払いの時期で適用税率が変わるという今回の経過措置そのものへの言及は0件。追加収集分(2026-09-24)でも新規3件がヒットした。いずれも新聞の定期購読の税率か、経過措置一般への漠然とした批判だった。2027年1月1日より前に契約した予約販売・通信販売という具体的な経過措置への言及は、引き続き0件。追加収集分(2026-10-03)の新規1件は、減税後に給付付き税額控除へ移る大枠の話で、予約販売・通信販売の経過措置への言及ではない。
軽減税率対象の食料品を扱う簡易課税事業者(2割特例・3割特例の適用事業者を含む)は、業種区分にかかわらず売上税額と同額を仕入税額とみなす特例が新設される。通常の簡易課税は業種ごとに決まった『みなし仕入率』で税額を計算するが、この特例により食料品分については実質的な納税負担が生じない設計になっている。
5,370件の意見を調べ、この決まりに触れたものは0件でした。調べたのは2026年10月11日です。
「簡易課税」の語で一致した投稿は10件あった。いずれも簡易課税事業者への負担増・複雑化への懸念か、農家・小規模事業者への直接支援を求める一般論だった。今回新設される『売上税額と同額を仕入税額とみなす特例』という具体的な緩和措置そのものへの言及は0件。うち1件は『簡易課税の手取りが減らないよう実質無税にすべき』と要望しており、既に近い内容の措置が決定済みであることを知らないまま同趣旨を求めている。追加収集分(2026-09-24)でも新規1件がヒットした。政府特設サイト動画の感想で措置名を並べるにとどまり、実質無税になる具体的な仕組みへの言及は引き続き0件。
2027年4月に税率が変わっても、店の値札やレシートの総額表示を最大2か月間、旧税率のままにしておいても法律違反にならない。条件は、実際の支払額と誤認されないことだ。2027年2月1日〜3月31日は新税率1%の表示が、4月1日〜5月31日は旧税率8%の表示が認められる。2029年の税率復帰時も、前後2か月は同じ扱いになる。買い物客は、値札の表示と実際に請求される金額が一時的にずれる可能性がある。
5,370件の意見を調べ、この決まりに触れたものは0件でした。調べたのは2026年10月11日です。
「総額表示」の語での一致は0件。 追加収集分(2026-09-24)で新規1件がヒットしたが、総額表示と税別表示の違いを問う一般的な疑問であり、税率変更前後の経過措置そのものへの言及ではない。
制度の確認
法律案の概要確認日 2026年10月12日
5つあります。本則課税に移るときの届出・食料品を売る事業者の簡易課税・中間申告・総額表示のそれぞれの特例と、定期購入による予約販売と通信販売の税率の経過措置です。
選んだ論点分類名「その他」
どの論点にも当てはまらない投稿です。世論調査の質問の作り方や報道の見出しへの不満、ほかの税や政策と並べて語る投稿が多く、減税の中身に触れないものも含まれます。
87件SNSの意見5,370件のうち1.6%。論点の中で7番目に多い件数です。
SNSで集めた投稿の中での内訳です。世論調査の結果ではありません。
理由別の読み分けは、この論点ではまだ終わっていません。掲載しているのは件数と立場の割合、投稿の例までです。
食料品の減税への立場
87件の投稿が、減税に対してどの立場から書かれているかの内訳です。
立場の判定は投稿全体の論調によるもので、論点の分類とは別に行っています。「条件付き賛成・政府案に不満」は、減税に賛成しつつ政府案の1%・2年間・食料品だけという形に不満を示す投稿です。中立・情報には、賛否を示さずに制度の説明や報道を伝えた投稿が入ります。
回ごとの動き推移のグラフへ ↓
「その他」は推移のグラフに入れていないので、回ごとの割合はありません。
「その他」を除いた意見のうち、この論点が占める割合を収集の回ごとに並べた線で、数字は最初の回と最新の回です。集まった投稿の顔ぶれの変化で、社会全体の意見の動きとは別物です。
| 収集 | 件数 | 意見全体に占める割合 |
|---|---|---|
| 2026年7月28日から10月10日まで(累計) | 87件 | 1.6%(5,370件中) |
表は最新の累計で、回ごとの動きはページの推移のグラフにあります。
もとの投稿を読む
選んだのは立場が異なる2件で、要約は編集部が書いています。この2件から、立場ごとの多さは読み取れません。
賛否と不安は別の質問
減税に賛成かどうかと、財政への影響に不安があるかどうかは別の質問で、両方に当てはまる人もいるとして、質問文を示さない世論調査の伝え方に疑問を示した投稿です。
立場:中立・情報
賛成が半数を超えるのに
同じ世論調査で減税への賛成が半数を超えているのに、財政への不安を前に出した見出しは受け止めを誘導していると書いた投稿です。
立場:減税推進
元のX投稿を最大2件表示します。
物差しには、内閣官房・財務省の法律案の資料と、国税庁・財務省の制度の説明、国会の答弁を使いました。対象はSNSで何度も見かける言い分で、1件ごとの投稿の正誤を判定したものではありません。減税に賛成か反対かの答えも出していません。
照らし合わせる材料は、この論点ではまだ用意していません。
収集を重ねた推移
前回(10月3日)から今回(10月11日)にかけて、「減税推進」は37.9%から43.3%へ、5.4ポイント上がりました。ぶれの範囲に収まる差です。
1回あたりの意見は450〜612件で、割合には±4ポイント前後のぶれが出ます。収集日の前の7日間より古い投稿の混入は、回ごとに最大16%です。2026年10月3日の回から分類に使うAIが替わったので、それより前の回との差にはAIの違いも混じります。
SNS上の意見の推移
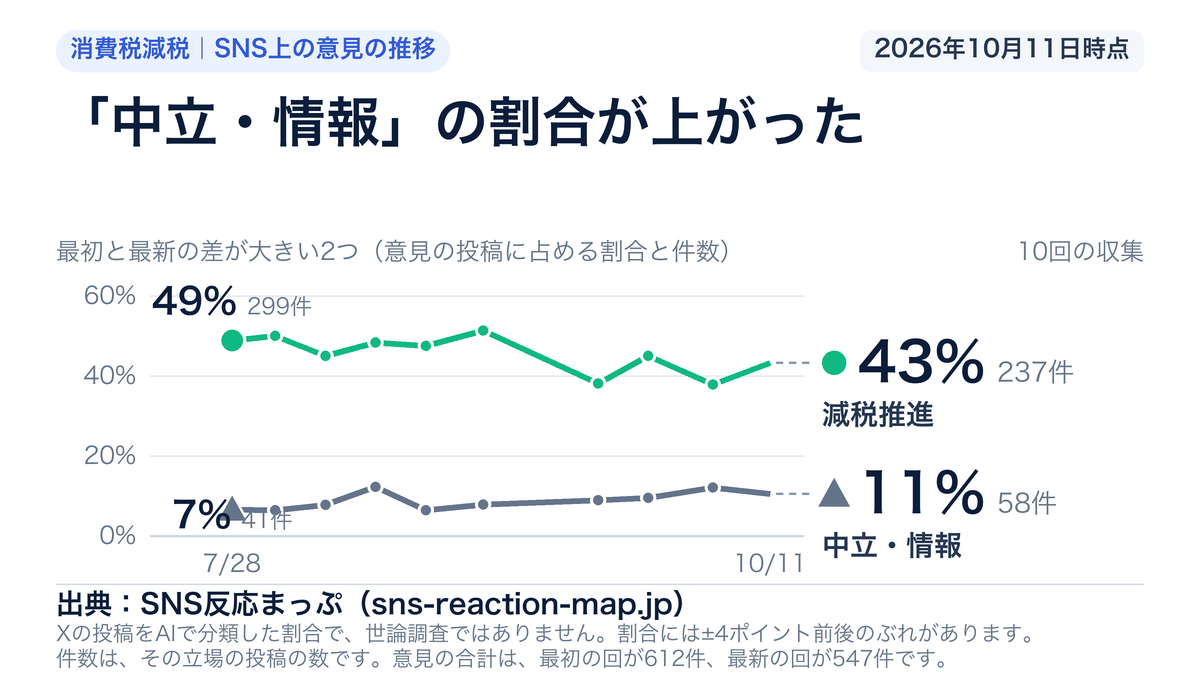
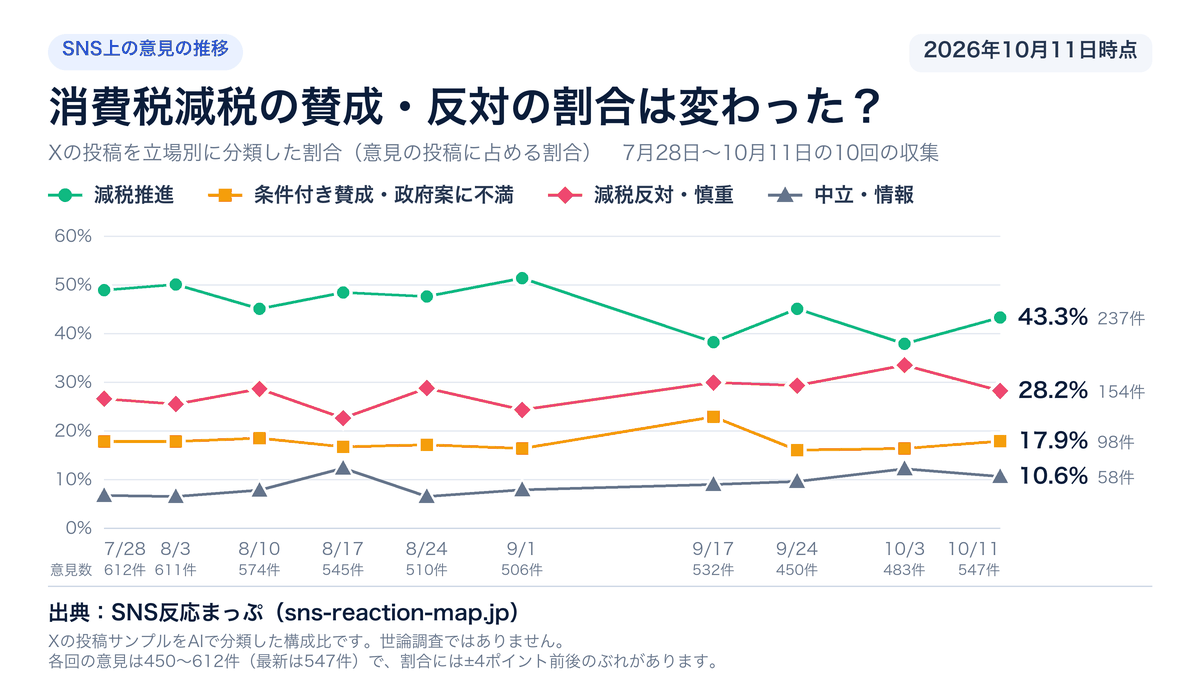
2026年10月11日時点2026年10月11日の収集分では、消費税減税に関する意見の投稿のうち、減税推進が43.3%でした。条件付き賛成・政府案に不満は17.9%、減税反対・慎重は28.2%、中立・情報は10.6%です。
7月28日から10月11日までの10回の収集を、日付順に並べました。「減税推進」は7月28日の48.9%から43.3%へ、5.6ポイント下がりました。ぶれの範囲に収まる差です。「中立・情報」は7月28日の6.7%から10.6%へ、3.9ポイント上がりました。ぶれの範囲を超える差です。途中には、9月17日から9月24日にかけて「減税推進」が6.9ポイント上がった回もあり、一直線の変化ではありません。
前回(10月3日)から今回(10月11日)にかけて、「減税推進」は37.9%から43.3%へ、5.4ポイント上がりました。ぶれの範囲に収まる差です。
グラフの縦線の番号と対応します。年表に載せた出来事だけです。出来事が原因だと示すものではありません。
7月30日 税率引下げと給付付き税額控除の検討を表明
一次資料: 首相官邸「『飲食料品に係る消費税率の引下げ』及び『給付付き税額控除』についての会見」(令和8年7月30日)
直後の8月3日の回を、直前の7月28日の回と比べました。ぶれの範囲を超える動きはありませんでした。回の間隔は6日あります。
8月5日 「1%・2年間」の方針を初めて閣議決定
一次資料: 首相官邸「『給付付き税額控除』の制度導入の基本方針について」(令和8年8月5日閣議決定)
直後の8月10日の回を、直前の8月3日の回と比べました。ぶれの範囲を超える動きはありませんでした。回の間隔は7日あります。
9月15日 大綱を閣議決定、法案化する内容が具体化
一次資料: 内閣「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」(令和8年9月15日閣議決定)
直後の9月17日の回を、直前の9月1日の回と比べました。下がったのは「減税推進」の13.2ポイントです。上がったのは「条件付き賛成・政府案に不満」の6.5ポイントと「減税反対・慎重」の5.6ポイントです。どれもぶれの範囲を超える差です。回の間隔は16日あります。
| 収集日 | 意見数 | 減税推進減税推進 | 条件付き賛成・政府案に不満条件付き 賛成 | 減税反対・慎重反対・ 慎重 | 中立・情報中立・ 情報 |
|---|---|---|---|---|---|
| 7月28日 | 612件 | 48.9%(299件) | 17.8%(109件) | 26.6%(163件) | 6.7%(41件) |
| 8月3日 | 611件 | 50.1%(306件) | 17.8%(109件) | 25.5%(156件) | 6.5%(40件) |
| 8月10日 | 574件 | 45.1%(259件) | 18.5%(106件) | 28.6%(164件) | 7.8%(45件) |
| 8月17日 | 545件 | 48.4%(264件) | 16.7%(91件) | 22.6%(123件) | 12.3%(67件) |
| 8月24日 | 510件 | 47.6%(243件) | 17.1%(87件) | 28.8%(147件) | 6.5%(33件) |
| 9月1日 | 506件 | 51.4%(260件) | 16.4%(83件) | 24.3%(123件) | 7.9%(40件) |
| 9月17日 | 532件 | 38.2%(203件) | 22.9%(122件) | 29.9%(159件) | 9.0%(48件) |
| 9月24日 | 450件 | 45.1%(203件) | 16.0%(72件) | 29.3%(132件) | 9.6%(43件) |
| 10月3日 | 483件 | 37.9%(183件) | 16.4%(79件) | 33.5%(162件) | 12.2%(59件) |
| 10月11日 | 547件 | 43.3%(237件) | 17.9%(98件) | 28.2%(154件) | 10.6%(58件) |
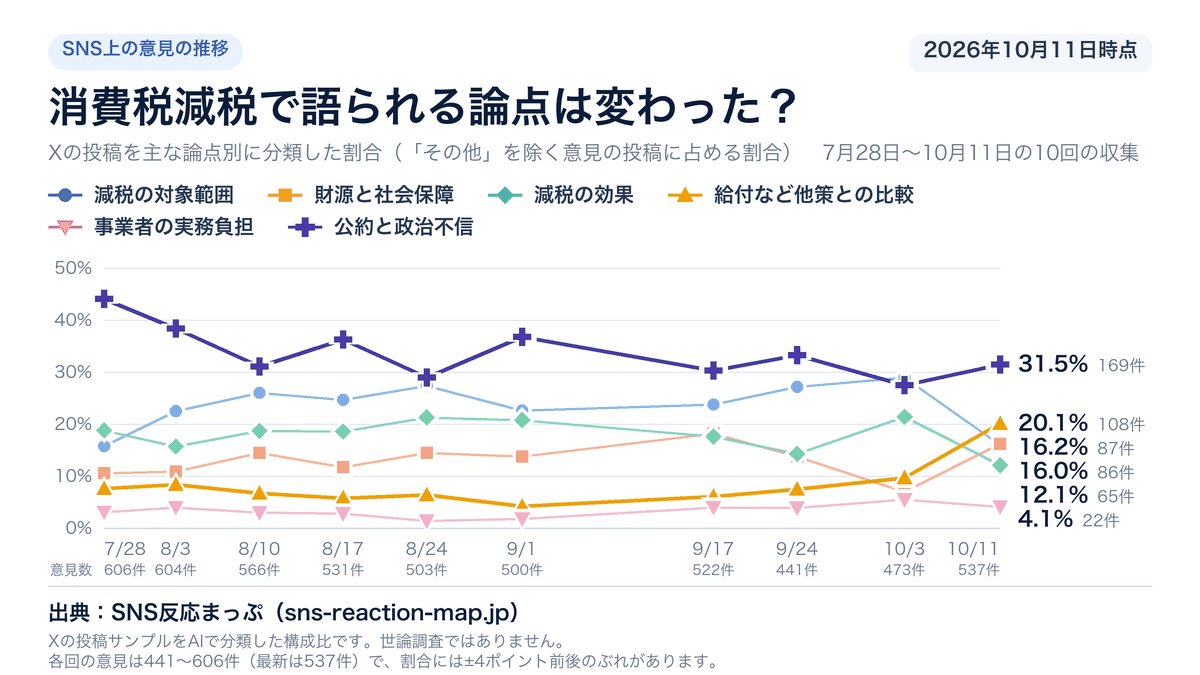
2026年10月11日の収集分では、消費税減税に関する意見の投稿のうち、主な論点が最も多いのは「公約と政治不信」の31.5%でした。続いて「給付など他策との比較」が20.1%、「財源と社会保障」が16.2%です。
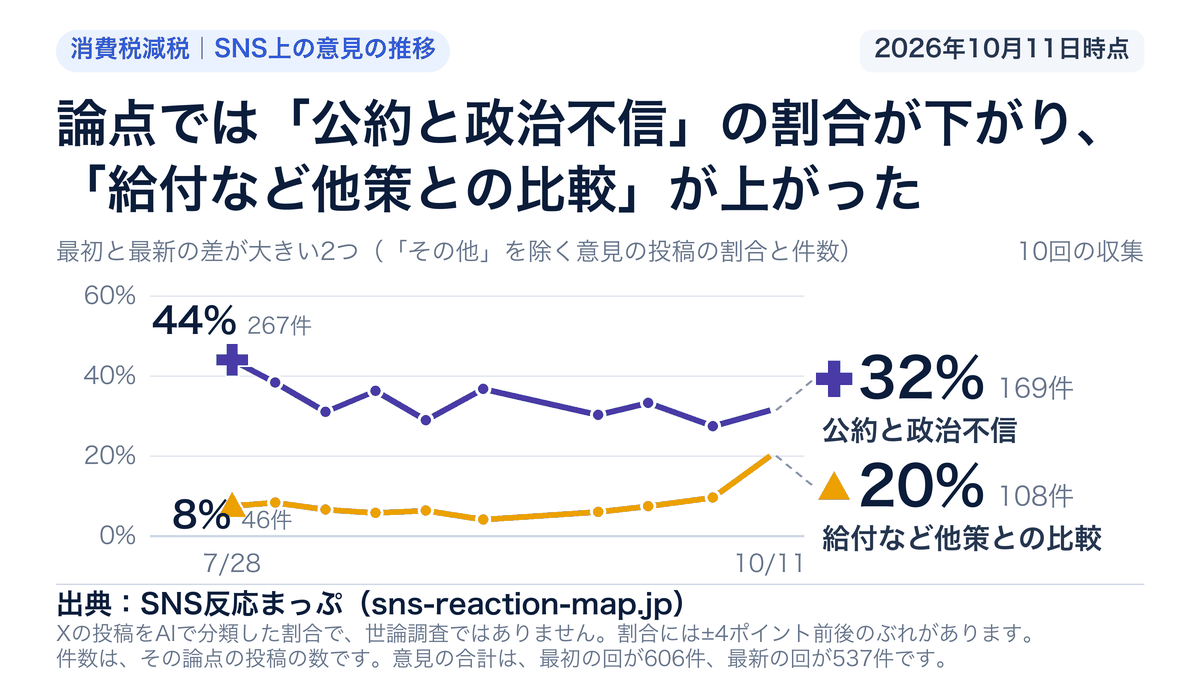
7月28日から10月11日までの10回の収集を、日付順に並べました。主な論点が「公約と政治不信」の投稿は、7月28日の44.1%から31.5%へ、12.6ポイント下がりました。主な論点が「給付など他策との比較」の投稿は、7月28日の7.6%から20.1%へ、12.5ポイント上がりました。どちらも、ぶれの範囲を超える差です。途中には、8月24日から9月1日にかけて主な論点が「公約と政治不信」の投稿が7.8ポイント上がった回もあり、一直線の変化ではありません。
前回(10月3日)から今回(10月11日)にかけて、主な論点が「減税の対象範囲」の投稿は、29.0%から16.0%へ、13.0ポイント下がりました。ぶれの範囲を超える差です。
グラフの縦線の番号と対応します。年表に載せた出来事だけです。出来事が原因だと示すものではありません。
7月30日 税率引下げと給付付き税額控除の検討を表明
一次資料: 首相官邸「『飲食料品に係る消費税率の引下げ』及び『給付付き税額控除』についての会見」(令和8年7月30日)
直後の8月3日の回を、直前の7月28日の回と比べました。主な論点の割合で、下がったのは「公約と政治不信」の5.7ポイントです。上がったのは「減税の対象範囲」の6.7ポイントです。どれもぶれの範囲を超える差です。回の間隔は6日あります。
8月5日 「1%・2年間」の方針を初めて閣議決定
一次資料: 首相官邸「『給付付き税額控除』の制度導入の基本方針について」(令和8年8月5日閣議決定)
直後の8月10日の回を、直前の8月3日の回と比べました。主な論点の割合で、下がったのは「公約と政治不信」の7.3ポイントです。この差はぶれの範囲を超えています。回の間隔は7日あります。
9月15日 大綱を閣議決定、法案化する内容が具体化
一次資料: 内閣「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」(令和8年9月15日閣議決定)
直後の9月17日の回を、直前の9月1日の回と比べました。主な論点の割合で、下がったのは「公約と政治不信」の6.5ポイントです。上がったのは「事業者の実務負担」の2.2ポイントです。どれもぶれの範囲を超える差です。回の間隔は16日あります。
| 収集日 | 意見数 | 減税の対象範囲対象 範囲 | 財源と社会保障財源・ 社保 | 減税の効果減税の 効果 | 給付など他策との比較給付等 比較 | 事業者の実務負担事業者 負担 | 公約と政治不信公約・ 不信 |
|---|---|---|---|---|---|---|---|
| 7月28日 | 606件 | 15.8%(96件) | 10.6%(64件) | 18.8%(114件) | 7.6%(46件) | 3.1%(19件) | 44.1%(267件) |
| 8月3日 | 604件 | 22.5%(136件) | 10.9%(66件) | 15.7%(95件) | 8.4%(51件) | 4.0%(24件) | 38.4%(232件) |
| 8月10日 | 566件 | 26.0%(147件) | 14.5%(82件) | 18.7%(106件) | 6.7%(38件) | 3.0%(17件) | 31.1%(176件) |
| 8月17日 | 531件 | 24.7%(131件) | 11.7%(62件) | 18.6%(99件) | 5.8%(31件) | 2.8%(15件) | 36.3%(193件) |
| 8月24日 | 503件 | 27.4%(138件) | 14.5%(73件) | 21.3%(107件) | 6.4%(32件) | 1.4%(7件) | 29.0%(146件) |
| 9月1日 | 500件 | 22.6%(113件) | 13.8%(69件) | 20.8%(104件) | 4.2%(21件) | 1.8%(9件) | 36.8%(184件) |
| 9月17日 | 522件 | 23.8%(124件) | 18.2%(95件) | 17.6%(92件) | 6.1%(32件) | 4.0%(21件) | 30.3%(158件) |
| 9月24日 | 441件 | 27.2%(120件) | 13.8%(61件) | 14.3%(63件) | 7.5%(33件) | 3.9%(17件) | 33.3%(147件) |
| 10月3日 | 473件 | 29.0%(137件) | 7.0%(33件) | 21.4%(101件) | 9.7%(46件) | 5.5%(26件) | 27.5%(130件) |
| 10月11日 | 537件 | 16.0%(86件) | 16.2%(87件) | 12.1%(65件) | 20.1%(108件) | 4.1%(22件) | 31.5%(169件) |
7月28日から10月11日までの10回の収集で、消費税減税について立場が「減税反対・慎重」の投稿は1469件ありました。主な論点は、「減税の効果」が37.2%、「財源と社会保障」が22.7%、「公約と政治不信」が18.1%でした。
回ごとの割合は、「減税の効果」で28〜46%の間を動いています。1回あたりの「減税反対・慎重」の投稿は120〜162件と少なく、ぶれが大きいため、全期間でまとめました。
| 論点 | 件数 | 割合 | 回ごとの幅 |
|---|---|---|---|
| 減税の効果 | 546件 | 37.2% | 28〜46% |
| 財源と社会保障 | 334件 | 22.7% | 14〜33% |
| 公約と政治不信 | 266件 | 18.1% | 12〜25% |
| 給付など他策との比較 | 183件 | 12.5% | 5〜30% |
| 事業者の実務負担 | 76件 | 5.2% | 2〜12% |
| 減税の対象範囲 | 64件 | 4.4% | 2〜9% |
2026年7月、物価高対策として食料品に対象を絞った消費税減税の議論が大詰めを迎えました。「対象が限定的で中途半端だ」という不満に加え、財源や社会保障への影響を心配する声、値下げが実際の価格に反映されるのかを疑う声も上がっています。
1あなたが最も気になる論点をタップ (全2問)
※ サイト参加者の集計であり、世論調査ではありません。回答と、24時間の重複防止用に一方向変換した接続元情報をサーバーに保存します。
背景を開いて読む
見出しを押すと開く形にしました。制度の説明は法律案と政府の資料にもとづき、SNSの意見とは分けて書いています。
制度の確認日 2026年10月13日(一次資料を開き直した日)。段階は2026年10月11日時点のものです。
関わる論点:食料品だけか、全品目か/店や会社の手間と負担
制度の確認日 2026年10月13日(一次資料を開き直した日)。段階は2026年10月11日時点のものです。
関わる論点:減税か、給付か/財源と社会保障はどうなる
制度の確認日 2026年10月13日(一次資料を開き直した日)。段階は2026年10月11日時点のものです。
関わる論点:選挙の約束は守られたのか
2026年7月30日済み
首相が1%・2年間の考えを示す
首相は会見で、選挙で「2年間に限った飲食料品の消費税率ゼロ」の検討を約束したと述べました。そのうえで、1%ならシステム改修の期間を短くでき2027年4月から実施できるとして、まず1%への引下げを2年間先行させる考えを示しました。
2026年8月5日済み
給付付き税額控除の基本方針を閣議決定
この日の臨時閣議の決定事項は、「給付付き税額控除」の制度導入の基本方針です。
2026年9月15日済み
大綱を閣議決定
税率1%・2年間などの中身を政府が決めた
2026年10月9日2026年10月11日の時点
法律案を閣議決定・国会に提出
第222回国会。衆議院が受理した
未定
国会で成立
成立の日はまだ決まっていない
2027年1月1日法律案の日付
予約販売の区切りの日
この日より前に結んだ定期購入などの一部は、4月以降も8%
2027年4月1日法律案の日付
1%への引下げ開始
施行日。飲食料品が8%から1%に
2029年3月31日法律案の日付
引下げ期間の終わり
翌日から飲食料品は8%に戻る
制度の確認日 2026年10月13日(一次資料を開き直した日)。段階は2026年10月11日時点のものです。
関わる論点:選挙の約束は守られたのか
食料品を0%にする案は、政府案とは別の案です。ここでは政府の説明と、各党が公表した案を並べます。どれがよいかの判断はしていません。
各党の案は、会見と政策ページの記載です(2026年10月13日に記載が残っていることを確かめました)。その後の変更は追っていません。
関わる論点:選挙の約束は守られたのか/食料品だけか、全品目か
旧FAQの「いつから」「0%か1%か」「外食・酒・持ち帰り・新聞」「給付付き税額控除とは」は、ページ上部の短答にまとめました。
制度の確認日 2026年10月13日(一次資料を開き直した日)。段階は2026年10月11日時点のものです。
関わる論点:財源と社会保障はどうなる/減税か、給付か
賛成と反対の理由を3つずつ、確かめる資料、話し合いの問いをまとめました。理由はSNSの投稿の言い分を整理したもので、どちらが正しいかは示していません。
確かめる一次資料
問いの例
理由・資料・問いは、授業向けの設定をそのまま読んでいます。資料の説明には、その資料に書かれていることだけを書きました。
編集部が一次資料でまだ確かめていないことです。確かめたら、この欄から外します。
| 公約と政治不信 | 1802 |
|---|---|
| 減税の効果 | 946 |
| 減税の対象範囲 | 1228 |
| 財源と社会保障 | 692 |
| 給付など他策との比較 | 438 |
| 事業者の実務負担 | 177 |
| その他 | 87 |
| 減税推進 | 2457 |
|---|---|
| 条件付き賛成・政府案に不満 | 956 |
| 減税反対・慎重 | 1483 |
| 中立・情報 | 474 |
| high | 2181 |
|---|---|
| medium | 2781 |
| low | 408 |
| 選んだ論点 | マーカーが置かれるセクター | マーカーの色 |
|---|---|---|
| 公約・政治不信 | 公約・政治不信 | 選んだ立場の色 |
| 減税の効果 | 減税の効果 | |
| 対象範囲 | 対象範囲 | |
| 財源・社会保障 | 財源・社会保障 | |
| 給付との比較 | 給付との比較 | |
| 事業者の負担 | 事業者の負担 | |
| その他 | その他 |